发布日期:2026-09-16 02:06:02
【事务】美联储主席凯文 · 沃什表态杰克逊霍尔8.28年会,发表题为《咱们所处的时代》(In Our Time)的演讲。
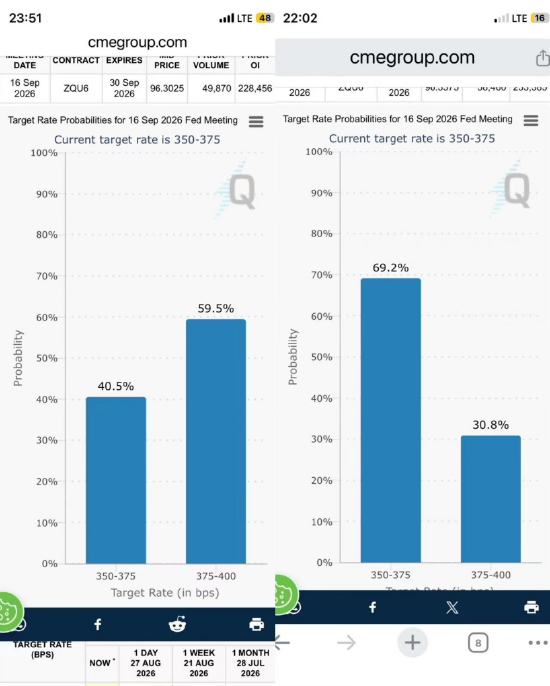
Warsh主席发言后,市场迅速重订价9月加息预期:利率期货显示9月16日FOMC加息几率从约35%飙升至约60%,2年期美债收益率单日暴升11个基点至4.34%,创一个月新高,美元指数走高至99.66。美股三年夜指数V型震荡后收跌,纳指转跌0.52%、标普500收跌0.27%、道指险些平收。
通读全文,而且参考隔夜的年夜类资产价格反映,我的见解是 - - Warsh主席的Jackson Hole发言并无清晰申明一个机械式、可量化的美联储反映函数(reaction function)。 他明确拒绝提供“假如数据偏热/偏冷,利率将怎样调解”的公式化路径,并攻讦这类做法于理论上好听、实践中轻易束厄局促四肢举动。
成心思的是,根据如许的沟通方式及旌旗灯号指引,Warsh任下的美联储(hall-of-mirrors)究竟是镜中人,还有是镜子自己?沃什主席对峙不提供前瞻指引,可是他的发言又被看成政策预期,这确凿是个悖论!
1、Warsh发言焦点相干内容
Warsh自动抛出问题:“假如前瞻指引不合适正常期间,新主席至少答允诺一个明确的反映函数吧?”然后马上否认:经济认知远未切确到可用Taylor法则等简朴函数靠得住依靠;相干因素会随时间变化;用猜测来illustrate反映函数“于试验室比于现场更好用”。他举例2021年的前瞻指引可能拖慢了对于高通胀的应答。
他转向给出原则性框架(而非公式):
器重及时、正确、可步履的数据与趋向,而非陈旧或者伶仃点。供需均衡判定自己不切确。2% PCE通胀方针是“坚定、固定”的,价格不变不会主动实现,必需由Fed自动交付。两重任务不冲突,高通胀自己危险就业与繁荣。短时间利率是重要东西,很是规政策 sparingly 利用。钱币(钱币基数与银行系统创造的钱币)仍旧主要。更平静、有目的的沟通更好,终极以成果而非理由问责。其他要点:
经济评估偏鹰:就业靠近充实就业(掉业率1%等不变),私家需求与投资强劲(特别AI相干),金融前提总体难称收缩;但通胀(PCE 12个月3.7%、6个月更高)进展迟缓,底层趋向未较着改善,约一半PCE分项仍超3%。是以“必需确信潜于通胀正明确且以充足速率向方针挪动,不然咱们还有有事情要做”。重点应放于价格不变上。这与此前美联储决议计划机制形成光鲜对于比。
Powell时代夸大“data-dependent”,经由过程点阵图(dot plot)、前瞻指引语言、新闻发布会等连续沟通反映函数(通胀/就业缺口怎样映照到政策路径),虽也夸大集会依靠数据,但市场高度依靠Fed旌旗灯号形成预期。更早期间(Bernanke/Yellen)则把前瞻指引作为危机后通例东西,并慢慢引入更明确的框架(如平均通胀方针制)。Warsh将其视为“危机遗产已经过时”,担忧“镜厅问题”(hall-of-mirrors:市场盯Fed、Fed盯市场价格,两边都盲在新变化),主意市场更多自行解读真实经济数据与价格旌旗灯号,Fed少做准承诺以保留矫捷性。2、市场评论与即时反映(发言后)
市场将发言解读为偏鹰:9月加息几率从约35-40%升至约55-60%;2Y UST收益率显著上行(约9-10bp),短端敏感;股市初跌后部门回升或者小幅颠簸,总体未发急。金融市场遍及认为:他给出了“散文式”而非机械的反映函数——就业充实+需求仍扩张时,连续高通胀成为约束,金融前提未够紧,是以“有事情要做”表示加息可能。
部门投资者接待通胀刻意的重申,认为减缓了此前沟通恍惚的疑虑;但也有人指出仍不清晰详细触发前提与路径,市场仍需本身“画曲线”。
重要的共鸣标的目的:更平静的Fed + 坚定2%方针 + 短时间利率为主东西,短时间强化了加息订价,但持久可能增长颠簸,因缺乏清楚路径依靠。
3、要点总结及市场瞻望
Warsh的“不给反映函数”自己就是一种反映函数:原则优先在公式、成果优先在承诺、市场旌旗灯号优先在Fed指引。这试图打破过分依靠央行叙事的轮回,但于通胀仍超方针、就业稳健确当前情况下,市场用步履(举高加息几率)弥补了空缺。
与前朝比拟,这是从“告诉你我会怎么反映”转向“告诉你我看甚么、信甚么原则,然后你本身判定”。利益是保留政策矫捷、削减自我束厄局促;危害是短时间预期杂乱、颠簸上升,特别当数据优劣各半时。
对于投资者而言:短时间存眷9月FOMC与后续通胀分项细节;中期需从头习气“少听Fed、多读数据与市场价格”。AI出产力潜力被点名,可能举高中性利率会商,但当前政策仍以抗通胀为先。
总体来看,发言于“平静Fed”框架下给出了充足鹰派旌旗灯号,市场已经部门订价,后续要害于数据可否真正显示潜于通胀“明确且充足快”回落。若不克不及,加息路径将由市场与数据配合“写出”,而非主席预先剧本。
也就是,此刻是市场 Lead 美联储,而不是 美联储Lead市场的新时代!
(余华莘 特许金融阐发师,29/08/2026).
说明:本文仅代表作者不雅点,与地点公司无关。所有信息均来自公然信息与互联网,不组成任何投资建议。
(本文作者先容:特许金融阐发师(CFA),多伦多年夜学工商治理硕士学位。现为歌斐资产公然市场(中国香港)高级股票组合投资董事。)
新浪财经定见首脑专栏文章均为作者小我私家不雅点,不代表新浪财经的态度及不雅点。
接待存眷官方微信“定见首脑”,浏览更多出色文章。点击微信界面右上角的+号,选择“添加伴侣”,输入定见首脑的微旌旗灯号“kopleader”便可,也能够扫描下方二维码添加存眷。定见首脑将为您提供财经专业范畴的专业阐发。
 作者简介:余华莘
特许金融阐发师(CFA),多伦多年夜学工商治理硕士学位。现为歌斐资产公然市场(中国香港)高级股票组合投资董事。
-好博体育